

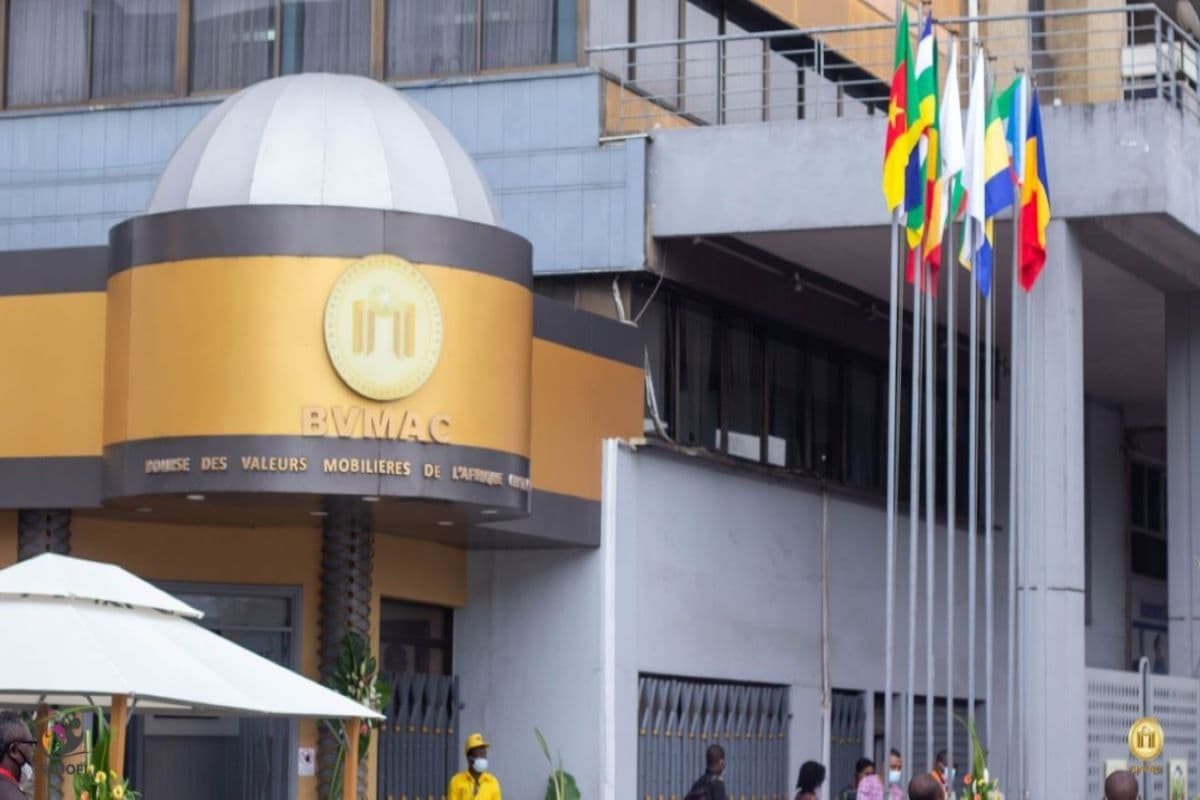
La Bourse des valeurs mobilières de l’Afrique centrale a annoncé l’admission, le 3 novembre 2026, de 17 352 382 obligations émises par l’État gabonais, représentant 173,52 milliards de FCFA. Les titres sont répartis entre deux tranches rémunérées à 6 % et 6,5 % net par an, avec remboursement du capital à l’échéance. Cette nouvelle cotation renforce le poids de la dette souveraine sur le marché financier régional.
L’État gabonais s’apprête à faire entrer 173,52 milliards de FCFA de dette obligataire à la cote de la Bourse des valeurs mobilières de l’Afrique centrale (BVMAC). Dans son avis n° 063/2026 du 27 octobre, la Bourse annonce la première cotation, le mardi 3 novembre 2026, de l’emprunt « EOG 2026 à tranches multiples ». L’opération concerne 17 352 382 obligations d’une valeur nominale de 10 000 FCFA chacune, soit un montant total de 173 523 820 000 FCFA. Ces titres seront inscrits sur le compartiment obligataire permanent de la BVMAC.
Leur admission permettra aux détenteurs de les proposer à la vente et à d’autres investisseurs de les acquérir sur le marché secondaire. L’opération ne constitue pas une nouvelle émission destinée à collecter 173,5 milliards de FCFA supplémentaires : elle concerne la mise en négociation de titres déjà souscrits. La distinction est importante pour apprécier les ressources effectivement mobilisées par l’État gabonais.
La BVMAC précise que les obligations ont pour date de jouissance le 10 mars 2026. Cette date sert de référence au calcul des intérêts attachés aux titres, selon les modalités contractuelles. Le premier cours de référence a été fixé à 100 % du nominal, soit 10 000 FCFA par obligation. Les échanges ultérieurs dépendront des ordres d’achat et de vente présentés par les investisseurs et des conditions de liquidité du marché.
DEUX TRANCHES À 6 % ET 6,5 %
L’emprunt comporte deux catégories de titres. La tranche A est assortie d’un taux d’intérêt annuel net de 6 % et d’une maturité de trois ans. La tranche B offre une rémunération nette de 6,5 % pour une durée de quatre ans. Dans les deux cas, le capital sera remboursé in fine, c’est-à-dire en une seule fois à l’échéance, plutôt que progressivement pendant la durée de vie de l’emprunt.
Marché obligataire en Afrique centrale
Pour une obligation conservée jusqu’à son terme et remboursée intégralement, le coupon annuel correspond à 600 FCFA sur la tranche A et à 650 FCFA sur la tranche B, sur la base d’une valeur nominale de 10 000 FCFA. Le rendement obtenu par un investisseur qui achète le titre après son introduction dépendra toutefois du prix effectivement payé et des intérêts courus. Un titre acheté au-dessus du pair offre, toutes choses égales par ailleurs, un rendement à l’échéance inférieur à son coupon.
Le remboursement in fine présente une particularité pour l’émetteur. Il lui permet de conserver le principal emprunté pendant la durée du financement, mais concentre l’obligation de remboursement à la date finale. La gestion de cette échéance nécessite une programmation de trésorerie adaptée. Pour les investisseurs, le risque de crédit porte notamment sur la capacité de l’État à honorer les coupons successifs puis à rembourser le capital à la maturité de chaque tranche.
La procédure retenue pour la première séance est celle de l’offre à prix ouvert. La BVMAC indique que le cours de référence sera établi à « 100 % du nominal ». Ce prix initial sert de base aux négociations, sans garantir que des transactions auront lieu à ce niveau. Le marché devra rapprocher les ordres des vendeurs et ceux des acheteurs pour déterminer les échanges effectivement réalisés.
Émissions obligataires des États de la CEMAC
UNE NOUVELLE LIGNE DE DETTE SOUVERAINE
L’arrivée de cet emprunt renforce la place des obligations d’État dans la structure du marché financier régional. Les États de la CEMAC recourent régulièrement aux émissions obligataires pour financer leurs besoins budgétaires et leurs investissements. Ces titres attirent notamment les banques, les compagnies d’assurance, les caisses de retraite et les autres investisseurs institutionnels qui recherchent des placements rémunérés sur plusieurs années.
Pour les banques camerounaises, les obligations gabonaises constituent une possibilité de diversification de leurs portefeuilles de titres publics. Leur acquisition permet de répartir les placements entre plusieurs émetteurs souverains de la région. Elle suppose cependant une appréciation des risques propres à chaque État, des conditions de remboursement et de la capacité à revendre les titres avant l’échéance. L’appartenance à une même union monétaire n’efface pas les différences de situation financière entre emprunteurs.
Le marché secondaire joue ici un rôle essentiel. Un investisseur qui détient une obligation peut souhaiter la céder pour récupérer de la trésorerie, réduire son exposition à un émetteur ou modifier la durée moyenne de ses placements. Lorsque les échanges sont peu nombreux, la vente peut être difficile ou nécessiter une concession sur le prix. La cotation constitue donc une condition de négociabilité organisée, mais ne garantit pas à elle seule une liquidité abondante.
La nouvelle ligne sera intégrée au compartiment « C-Obligataire » de la BVMAC. Les investisseurs intéressés pourront se rapprocher de l’arrangeur chef de file ESS Bourse, des coarrangeurs et des agents placeurs de l’opération. Ces intermédiaires assurent notamment les relations avec les investisseurs et l’accompagnement des opérations sur le marché. Les négociations s’effectueront selon les règles applicables aux valeurs inscrites à la cote permanente.
LE DÉFI DES ÉCHANGES EFFECTIFS
L’admission de nouveaux emprunts contribue à élargir la profondeur du marché obligataire, mais son impact sur l’activité boursière dépend des volumes échangés. La BVMAC reste caractérisée par une faible rotation de nombreux titres, souvent conservés dans les portefeuilles institutionnels jusqu’à leur échéance. Cette pratique réduit le nombre d’ordres disponibles et limite la formation régulière de prix de marché.
Défis Actuels, le premier News Magazine Camerounais
Les réformes engagées dans la CEMAC pour développer les opérations de pension livrée et améliorer les infrastructures de règlement-livraison pourraient contribuer à faciliter la circulation de ces titres. Les investisseurs disposant de mécanismes de refinancement garantis sont moins contraints de vendre leurs obligations lorsqu’ils rencontrent un besoin temporaire de liquidité. Ces instruments peuvent ainsi renforcer l’attractivité des émissions souveraines.
Avec 173,52 milliards de FCFA d’obligations gabonaises supplémentaires à la cote, la BVMAC augmente le volume des instruments négociables sur son marché obligataire. La première séance du 3 novembre permettra d’observer les conditions de leur entrée en négociation. Au-delà de cette date, l’activité de la ligne dépendra de l’intérêt des investisseurs, des prix proposés et de la capacité du marché régional à développer des transactions régulières sur les titres de dette publique.
Défis Actuels, le premier News Magazine Camerounais
Par Yves TCHENANG
Défis Actuels du 03/11/2026